Іздеу
 elordaaqparat

Несиеге тәуелділік күшейіп, интернет-алаяқтықтың түрі көбейген тұста азаматтардың қаржылық қауіпсіздігін қалай қамтамасыз етуге болады? Қарыздан шығудың жолы қандай? Ал табыс табуға шақыратын әрбір ұсынысқа сене беруге бола ма?
Ақша адамның тұрмысын түзейтін құрал болуы керек. Алайда бүгінгі қоғамда ол кейде уайымның көзіне, қарыздың қамытына, тіпті, алаяқтардың қолындағы тұзаққа айналып барады. Бірі күнделікті қажеттілігін өтеу үшін несие алса, енді бірі бұрынғы берешегін жабу мақсатында жаңа қарыз рәсімдейді. Тағы біреулер әлеуметтік желідегі жарнаманың жетегінде кетіп, оңай табыс табамын деп жинаған қаражатынан айырылады. Мұның бәрі қаржылық шешім қабылдаудағы білім мен тәжірибенің қаншалықты маңызды екенін көрсетеді.
Цифрлық технологиялар қаржы қызметтерін қолжетімді еткенімен, тәуекелдерді де күрделендірді. Енді адамның ақшасына қол жеткізу үшін оның банк картасын ұрлау міндетті емес. Кейде бір реттік құпиясөзді айтқызу, жалған сілтемеге бастыру немесе сенімге кіру арқылы-ақ қаржылық шығынға ұшыратуға болады.
Мемлекет басшысы Қасым-Жомарт Тоқаев та Қазақстан халқына Жолдауында қаржылық және цифрлық сауаттылықтың маңызын атап өтіп, мектептер мен жоғары оқу орындарында осы бағыттағы білім беру бағдарламаларын енгізу қажеттігіне назар аударған болатын.
Демек, мәселе тек азаматтардың ақшаны дұрыс жұмсауында емес. Бұл – экономикалық қауіпсіздікке, цифрлық қорғанысқа және қоғамның қаржылық мәдениетіне тікелей қатысты күрделі түйткіл.
НЕСИЕГЕ СҰРАНЫС ҚАШАН АЗАЯДЫ?
Қазақстанда несиеге сұраныстың өсуі кездейсоқ құбылыс емес. Оның артында тұрғын үйге деген қажеттілік, білім алу шығындары, көлік сатып алу, күнделікті тұтыну және табыстың жеткіліксіздігі секілді түрлі себеп жатыр. Алайда бір қажеттілікті өтеу үшін алынған қарыздың екіншісіне ұласуы жағдайды одан әрі күрделендіреді.
Бірінші кредиттік бюро өкілі Марат Мұратбекұлы тұтынушылық несиелердің көбеюіне бірнеше фактор әсер етіп отырғанын айтады. Оның пікірінше, ата-аналардың баласын ақылы оқытуға мәжбүр болуы, ипотекалық міндеттемелер және автонесиелердің артуы халықтың борыштық жүктемесін күшейтеді.
Мұның астарында маңызды әлеуметтік мәселе жатыр. Мәселен, тұрғын үй сатып алу немесе баланың білім алуына жағдай жасау – отбасының ұзақ мерзімді мақсаты. Бірақ, осы мақсаттарға жету үшін алынған несие отбасы бюджетіне шамадан тыс салмақ түсірсе, бастапқы игіліктің өзі қаржылық қиындықтың себебіне айналуы мүмкін.
Бұған қоса, кей азаматтар несиені өз кірісіне сай жоспарламай, болашақта табысы бұрынғы деңгейде сақталады деген үмітке сүйенеді. Алайда жұмысынан айырылу, денсаулыққа байланысты шығындар немесе еңбек нарығындағы өзгерістер бұл жоспарды бұзуы ықтимал.
Сондықтан, қарыз мәселесін тек адамның қаржылық тәртібімен байланыстыру жеткіліксіз. Халықтың табыс деңгейі, әлеуметтік қажеттіліктері, қаржылық қызметтердің қолжетімділігі және қарыз алушыға ұсынылатын шарттардың ашықтығы да ескерілуі керек.
Ең қауіптісі – несиенің күнделікті өмірдің ажырамас бөлігіне айналуы. Адам қарызды ерекше жағдайда қолданылатын қаржы құралы емес, кез келген қиындықты шешудің қалыпты тәсілі ретінде қабылдай бастағанда, оның қаржылық тәуелсіздігі әлсірейді.
ҚАРЫЗДЫ ҚАРЫЗБЕН ЖАБУ – ШЫРҒАЛАҢНАН ШЫҒАРМАЙДЫ
Қарызға тәуелділіктің айқын белгілерінің бірі – бұрынғы несиені өтеу үшін жаңасын рәсімдеу. Алғашында бұл уақытша шешім сияқты көрінгенімен, жаңа міндеттеменің құны жоғары болса, адамның қаржылық жағдайы одан әрі нашарлайды.
«Қарызсыз қоғам» жобасының Ақтөбедегі менторы Нұрәлі Меңдібай азаматтардың несие аларда болашақтағы табысы мен төлем мүмкіндігін жеткілікті бағаламайтынын айтады.
Оның сөзінше, Теңіз және Қарабатан секілді ірі өндіріс орындарында ауысыммен жұмыс істейтін азаматтардың арасында жоғары жалақысына сеніп, миллиондап несие рәсімдегендер кездеседі. Кейін жұмыстан қысқартылған жағдайда олар бұрынғы міндеттемелерін өтеуде қиындыққа тап болады.
Маманның кеңесі бойынша, несие төлемін айлық жалақының 20 пайызынан асырмаған жөн. Бұл – азаматтың қаржылық мүмкіндігін бағалауға арналған сақтық ұстанымы. Дегенмен, оның барлық адамға бірдей жарайтын әмбебап норма емес екенін де ескеру керек: әр отбасының міндетті шығындары мен табыс көлемі әртүрлі.
НұрәліМеңдібайдың айтуынша, борышкерлердің арасында есепшоттары бұғатталған адамдар да бар. Кейбірі жалақысын қолма-қол алса, мәселе шешіледі деп ойлайды. Алайда бұл қарыз міндеттемесін жоймайды, керісінше, әлеуметтік аударымдар мен басқа да қаржылық мәселелерді қиындатуы мүмкін.
Мұндай жағдайда азаматтар қарыздың сомасын, оның қалай есептелгенін және қандай құқықтық негізде өндіріліп жатқанын анықтауы қажет. Есепшотқа шектеу қоюдың заңдылығы мен тәртібі нақты жағдайға байланысты болғандықтан, құжаттарды тексеріп, қажет болса заңгерлік көмекке жүгінген дұрыс.
Қазақстанда халықтың қаржылық сауаттылығын арттыру және азаматтардың несиелік жүктемесін азайту мақсатында бұрынғы «AMANAT» партиясының бастамасымен жүзеге асырылған «Қарызсыз қоғам» жобасы осы бағытта азаматтарға қаржылық білім беріп, құқықтық мәселелерін шешуге жәрдемдесті. Жоба аясында 845 мыңнан астам адам арнайы оқудан өткен. Бұл бастамалардың маңызын тек оқуға қатысушылар санымен емес, адамдардың қаржылық әдеттеріне тигізген ықпалымен де бағалау қажет.
АЛМАҚТЫҢ САЛМАҒЫ ҚАЛТАҒА ДА, САНАҒА ДА ТҮСЕДІ
Қаржылық қиындық адамның материалдық жағдайымен шектелмейді. Қарызын уақытында өтей алмау, кредиторлардың қоңыраулары, отбасын асырауға деген жауапкершілік және болашаққа алаңдау психологиялық қысымға әкелуі мүмкін.
«Фемида-көмек» қаржылық сауықтыру орталығының басшысы Ләззат Қарамұратова берешегі бар азаматтардың орталыққа көмек сұрап жиі келетінін айтады. Оның сөзінше, мұндай адамдардың бір бөлігі сот орындаушыларына қатысты мәселелерге, есепшоттарының бұғатталуына және төлем кестесін қайта қарау қажеттігіне тап болады.
Маман азаматтардың кредиторлармен байланыс орнатып, қарызды өтеудің қолжетімді жолдарын қарастыруы маңызды екенін атап өтеді. Оның тәжірибесінде банкке өтініш жазу, төлем кестесін қайта қарауды сұрау және құқықтық мәселелерді реттеу секілді әрекеттер бар.
Десек те, мұндай шаралар әр жағдайға жеке қарауды талап етеді. Есепшоттың бұғаттан шығарылуы немесе төлем мерзімінің өзгертілуі автоматты түрде жүзеге аспайды. Оның мүмкіндігі нақты құқықтық негізге, берешектің сипатына және кредитордың шешіміне байланысты.
Психолог Ғалия Тоқтарованың пікірінше, несие алатын адамдардың бір бөлігі өз шешімінің салдарын алдын ала ойламайды. Тұрмыстық техника сатып алу, қонақ шақыру немесе басқа да тұтынушылық мақсаттар үшін банкке жүгіну кейде әдетке айналады. Ал кейінгі төлемдер адамға психологиялық ауыртпалық түсіреді.
Психолог күнделікті кіріс пен шығысты есептеп отыруды ұсынады. Оның айтуынша, қаражаттың қайда жұмсалып жатқанын жазып жүру адамның қаржылық жағдайын анық көруге көмектеседі. Мұны дәптерге тіркеуге де, арнайы қосымшаларды пайдалануға да болады.
Ғалия Тоқтарова сонымен бірге қажетсіз шығындарды азайтып, бос қаражатты білім алуға, кәсіп бастауға немесе жинақ қалыптастыруға бағыттаудың маңызын атап өтеді.
Осы пікірлерден шығатын қорытынды айқын: қаржылық тәртіп адамның табысы көп болғанда ғана емес, аз қаражатты басқарған кезде де қажет. Ең бастысы – өз мүмкіндігін асыра бағаламау және ертеңгі күннің тәуекелін бүгіннен есептеу.
ОНЛАЙН НЕСИЕ – ОҢАЙ, БІРАҚ...
Онлайн несиенің танымал болуының басты себебі – қолжетімділік. Азамат үйден шықпай-ақ өтініш беріп, қысқа мерзімде ақша ала алады. Бірақ, осы жылдамдық кейде шешім қабылдауға қажетті уақытты қысқартып, келісімшарт талаптарын елемеуге әкеледі.
Онлайн қарыздың қауіпті тұсы – адамның аз соманы қайтаруға шамасы оңайжететіндей көрінуі. Дегенмен, шарттарды толық түсінбеген жағдайда төлем мерзімі, сыйақы, өсімпұл және өзге міндеттемелер бастапқы есепті өзгертіп жіберуі мүмкін.
Мәселен, көпбалалы ана Малика Нұрмағамбетова басынан өткен жағдайды былайша баяндайды: ол екінші деңгейлі банктен алған несиесін уақытында төлеп жүрген. Алайда жұбайы жол апатына ұшырап, отбасындағы қаражаттың басым бөлігі ем-домға жұмсалған соң, қосымша ақша іздеуге мәжбүр болған.Сол кезде онлайн несие жарнамасына көзі түсіп, 49 мың теңге қарыз алып, оны 72 мың теңге етіп қайтаруға келіскен. Бірақ, төлемді уақытында өтей алмағандықтан, үш айдан кейін берешек өсіп, 142 мың теңгеге жеткен.
Бұл оқиға жоспарланбаған шығынның отбасы бюджетіне қалай әсер ететінін көрсетеді. Қарыз алушы бастапқыда өз міндеттемесін орындаймын деп есептегенімен, өмірлік жағдайдың өзгеруі қаржылық жоспарды бұзған.
Мұндайда азаматтың жауапкершілігімен қатар, қарыз шарттарының ашықтығы, қаржылық ұйымдардың ақпарат беру тәртібі және берешекті реттеу мүмкіндіктері де маңызды.
Ұлттық банк қызметкері Мейрамгүл Асылбекқызының осы жағдайға байланысты берген түсіндірмесіне сүйенсек, келісімшартты мұқият оқымайтын азаматтар кейін күтпеген төлем сомасымен бетпе-бет келеді.Мысалы, 30 мың теңге алған адамға бір айдан соң 48 мың теңге төлеу туралы талап қойылуы ықтимал. Мұндай жағдайда нақты соманың қандай шарттарға сәйкес есептелгенін тексеру қажет.
Осы себепті несие рәсімдер алдында шарттың барлық талаптарын, жылдық тиімді сыйақы мөлшерлемесін, төлем күндерін және кешіктірген кездегі салдарын түсініп алған жөн. Егер қандай да бір тармақ түсініксіз болса, қол қоймай тұрып түсіндіруді сұрау керек.
БІРЕУДІ «ҚОРАҒА КІРГІЗУ»
Онлайн алаяқтықтың тағы бір күрделі түрі – бөтен адамның жеке деректерін пайдаланып, оның атына несие рәсімдеу. Мұндай жағдайда азамат қарыз алмағанына қарамастан, кейін кредитордан төлем талаптарын алуы мүмкін.
Тараз қаласының тұрғыны Мұрат Өтегенов осындай жағдайға тап болған азаматтың бірі. Оның сөзінше, бір күні үйіне 120 мың теңге берешегі бар екені көрсетілген хабарлама келген. Ол аталған ұйымға хабарласқанда, өз атына несие рәсімделіп, ақшаның банкомат арқылы алынғанын білген. Кейін қарыз сомасы өсіп, жарты миллион теңгеге жуықтаған. Алайда құқық қорғау органдары жүргізген тексеру барысында несие рәсімдеуге қатысты жеке мәліметтердің бір бөлігі өзіне сәйкес келмегенін анықтаған. Оның сөзінше, көрсетілген телефон нөмірі де өзінікі болмаған, ал несие рәсімделгені туралы хабарлама алмаған.
Бұл жағдай жеке деректердің қорғалуы мен қарызды рәсімдеу кезіндегі сәйкестендіру тетіктерінің маңызын көрсетеді. Егер азамат өз атына рәсімделмеген қарызды анықтаса, кредиторға жазбаша өтініш беріп, полицияға хабарласып, барлық құжат пен хабарламаны сақтауы қажет.
Заңгер Нұргүл Есболатқызының түсіндіруінше, бөтен адамның жоғалған немесе ұрланған құжаттарын пайдаланып несие рәсімдеу заң бұзушылық белгілерін қамтиды. Заңгер: «Кейбір азаматтар алаяқтыққа ұшырағанын коллекторлар хабарласқан кезде ғана біледі», дейді.
Сондықтан, тұрғындар жеке куәліктің көшірмесін, телефон нөмірін, SMS-кодтарды және басқа да мәліметтерді кімге беріп жатқанына мұқият қарау қажет. Құжаттың суретін сұраған кез келген қызметке бірден сене салмай, ұйымның заңдылығын тексерген жөн.
Экономика ғылымдарының докторы, профессор Бақтыбек Таубаев та онлайн несие рәсімдеу кезіндегі қауіпсіздік мәселесіне баса назар аудару керектігін а йтады. Оның пікірінше, кейбір шағын несие ұйымдарының қарыз алушыны тексеру, яғни, сәйкестендіру тәсілдері күмән тудыруы мүмкін. Сондай-ақ, ол жалған дисконттық карталар мен сауалнама толтыру ұсыныстары арқылы азаматтардың жеке мәліметтерін жинау қаупін атап өтеді.
Мұндай пікірлер қаржылық қауіпсіздікті қамтамасыз етуде тек тұтынушының сақтығы жеткіліксіз екенін көрсетеді. Қаржы ұйымдары да қарыз алушының жеке басын сенімді сәйкестендіріп, күмәнді операцияларды анықтайтын тиімді жүйелерді қолдануы керек.
ЖАЛҒАН ХАБАРЛАМА ЖАРҒА ЖЫҒАДЫ
Интернет-алаяқтар көбіне адамның сенімін пайдаланады. Қарағанды облысының тұрғыны Нұрлан Өтемұратұлының оқиғасы – соның бір мысалы.
Оның айтуынша, белгісіз адамдар WhatsApp мессенджеріндегі аккаунтын пайдаланып, әріптестері мен оқушыларынан ақша сұрай бастаған. Бұл әрекет шамамен бір айға созылып, ол жағдайдан бірден хабардар болмаған.
Кейін әріптестерінің бірі қарызын қашан қайтаратынын сұрағанда ғанаөз атынан ақша сұралғанын білген. Бір қызығы,кейбір таныстары хабарламаның шынайылығына күмән келтірместен ақша аударып үлгерген.
Бұл оқиға мессенджердегі таныс адамның аты мен суреті хабарламаның рас екенін дәлелдемейтінін көрсетеді. Аккаунтқа бөтен адам қол жеткізсе, ол иесінің атынан хабарлама таратып, таныстарының сенімін пайдалана алады.
Мұндай жағдайда ақша сұраған адамға басқа телефон нөмірі арқылы қоңырау шалып, жағдайды нақтылау қажет. Күмәнді сілтемелерге өтпеу, аккаунттың екі сатылы қорғанысын қосу және растау кодтарын ешкімге бермеу де маңызды.
Полиция аға лейтенанты Азамат Есқабыл интернет-алаяқтықтың тәсілдері күн сайын өзгеріп отырғанын жасырмайды.Оның сөзінше, тұрғындар күдікті SMS-хабарламаларға, сілтемелерге және өзге де күмәнді әрекеттерге бейжай қарамағаны жөн.Алаяқтық белгілері байқалса, құқық қорғау органдарына хабарлау керек.
Мұнда бір мәселені нақтылаған жөн: полицияға хабарлау алаяқты міндетті түрде бірден анықтауға кепілдік бермейді. Бірақ, өтінішті уақытында тіркеу, ақша аударымдары мен хат алмасулардың дәлелдерін сақтау және оқиғаның мән-жайын толық көрсету істі тексеруге көмектеседі.
Көпбалалы ана Айнұр Рахатованың оқиғасы да телефон арқылы жасалатын алаяқтықтың қауіптілігін аңғартады. Оған өзін байланыс операторы ретінде таныстырған адам SIM-картасының мерзімін ұзарту қажеттігін айтып, SMS-код сұраған. Айнұр кодты беріп, кейін видеоқоңырау арқылы өзін көрсетуге де келісім берген.
Арада он күн өткенде банк қызметкерлері оған несие төлемі мерзімінен кешігіп жатқанын хабарлаған. Сол кезде ғана ол алаяқтардың құрбаны болғанын түсінген.
Бұл оқиғадан шығатын қорытынды қарапайым: телефон арқылы өзін қандай ұйымның өкілі ретінде таныстырса да, ешкімге бір реттік құпиясөзді айтуға болмайды. Байланыс қызметіне немесе банкке қатысты мәселе туындаса, ресми қосымшаға не ұйымның ресми байланыс нөміріне өзіңіздің жүгінгеніңіз дұрыс.
АЛАЯҚҚА АЛДАНБАУДЫҢ ЖОЛЫ БАР МА?
Белгілі экономист әрі саясаттанушы Ғазиз Әбішев цифрлық технологиялардың дамуы қоғамға жаңа мүмкіндіктер ашқанымен, оларды теріс мақсатта пайдаланатын адамдардың да көбейгеніне назар аударады.
Оның пікірінше, киберқауіпсіздік мәселесі мемлекет үшін басым бағыттардың бірі екені рас. Десек те, технологиялық жаңалықтарды енгізумен қатар, оларды қауіпсіз пайдалану мәселесі де қатар жүруі тиіс.
Ғ. Әбішев соңғы кездері алаяқтардың азаматтарға психологиялық қысым жасап, шұғыл шешім қабылдауға итермелейтіні көп кездесетінін тілге тиек етеді. Олар адамның ақшасы ұрлануы мүмкін екенін айтып қорқытады, телефонды өшірмеуді талап етеді немесе белгілі бір шотқа қаражат аударуға көндіреді.
– Банктің клиентке хабарласуы мен алаяқтың қоңырауының арасын ажырату маңызды, – дейді сарапшы, – Қаржы ұйымы операцияны нақтылау үшін байланысуы мүмкін, бірақ, қоңырау шалушының кім екенін тексермей, құпия деректерді айтуға немесе ақша аударуға болмайды.
Алаяқтыққа тап болған азаматтар көбінесе мәселені өз бетінше шешуге тырысып, уақыт жоғалтып алады. Мұндайда бірден құқық қорғау органдарына және тиісті ұйымдарға жүгінгені абзал. Ал алаяқтық фактісін сот арқылы дәлелдеу мен заңсыз рәсімделген несиені жою тәртібі нақты жағдайға байланысты қарастырылады.
Осы жерде жауапкершіліктің екі жағы бар. Біріншісі – азаматтардың өз деректерін қорғап, күмәнді әрекеттерді тексеруі. Екіншісі – қаржы ұйымдары мен мемлекеттік органдардың қауіпсіздік талаптарын күшейтіп, алаяқтыққа жедел әрекет етуі.
Сондықтан, «адам өзі алданбасын» деген ұстаным мәселені толық шешпейді. Қылмыскерлердің әдістері күрделенген сайын, оларды анықтау және азаматтарды қорғау жүйесін де күн сайын жетілдіріп отыру қажет.
«СЕТЕВИК» ДЕГЕН КІМ?
Қаржылық сауаттылық мәселесін талдағанда, қосымша табыс табуға шақыратын ұсыныстарды да назардан тыс қалдыруға болмайды. Соның бірі – желілік маркетинг.
Бұл бағыттың заңды үлгілері нақты тауарлар мен қызметтерді тікелей тұтынушыға жеткізуге негізделеді. Алайда кейбір компаниялар мен олардың өкілдері табысты өнім сатудан гөрі жаңа қатысушылар тартумен байланыстырып, азаматтарға шынайы жағдайға сәйкес келмейтін үміт ұсынады.
Желілік маркетингтің мүмкіндігі мен тәуекелін ажырату үшін Ақтаудағы бизнес-сарапшы, экономист Шәкір Иманбектен пікір сұрадық. Ол желілік кәсіпті заң аясында жүзеге асатын еңбек пен кәсіпкерліктің бір түрі ретінде қарастырады. Оның пікірінше, азаматтарға табыс табуға мүмкіндік беретін заңды бизнес үлгілерін ғана қолдауға болады.
Мемлекеттік кірістер саласының өкілі Жұмагүл Асылбекова да желілік маркетингтің салықтық міндеттемелерден тыс қалмайтынын атап өтеді. Ол Салық кодексінің 683-бабының 3-тармағына сілтеме жасап, мұндай қызметтен түсетін жеке табысты декларациялау мәселесі бар екенін алға тартады.
Дегенмен, нақты салық міндеттемелері кәсіпкердің мәртебесіне, қолданылатын салық режиміне және қолданыстағы заңнамаға байланысты екенін ескеру қажет. Сондықтан, желілік кәсіппен айналысатын азаматтар өз қызметіне сәйкес келетін салық тәртібін ресми дереккөздерден нақтылағаны жөн.
Қызылордадағы банк менеджері Айгүл Нұрболатова желілік маркетингтің делдалсыз сауда жасауға мүмкіндік беретінін мысалға келтіреді.Оның сөзінше, өзі көптеген менеджерге осы жүйеде жұмыс істеудің қыр-сырын үйретіп жүр және бұл бағыттан табыс табуға болады.
Алайда жеке адамның табысы туралы мысал бүкіл саладағы қатысушылардың нәтижесін көрсетпейді. Осы себепті, желілік маркетингке қосылуды ойлаған азаматтар нақты сатылым көлемін, шығындарды, өнімнің нарықтағы бағасын және компанияның табыс қалыптастыру тетігін зерттеуі қажет.
Әсіресе, биологиялық белсенді қоспаларға қатысты мәселе ерекше сақтықты талап етеді. Себебі, соңғы кездері кейбір сатушылардың мұндай өнімдерді түрлі ауруға пайдалы деп ұсынып, денсаулыққа қатысты уәделер арқылы тұтынушыларды тартатыны белгілі болып отыр.
Өнімді сату кезінде оның нақты қасиеттері мен қолданылу мақсатын бұрмалауға болмайды. Биологиялық белсенді қоспаны дәрігер тағайындаған емнің орнына ұсыну немесе дәлелсіз емдік уәде беру тұтынушыны жаңылыстыратыны сөзсіз.
Желілік маркетингті қаржы пирамидасымен шатастырмау да маңызды. Негізгі айырмашылық – табыстың қайдан түсетінінде. Егер кіріс нақты тауар мен қызметті сатудан қалыптасса, бұл кәсіпкерліктің заңды түрі болуы мүмкін. Ал табыс негізінен жаңа қатысушылардың жарналарына сүйенсе, мұндай құрылым қаржы пирамидасының белгілерін қамтуы ықтимал.
Демек, «ай сайын жоғары табыс табасыз» деген уәдеге емес, бизнестің нақты экономикалық негізіне назар аударған жөн.
ҚАРЖЫЛЫҚ САУАТТЫЛЫҚ МЕКТЕПТЕ ҚАЛЫПТАСУ ҚАЖЕТ
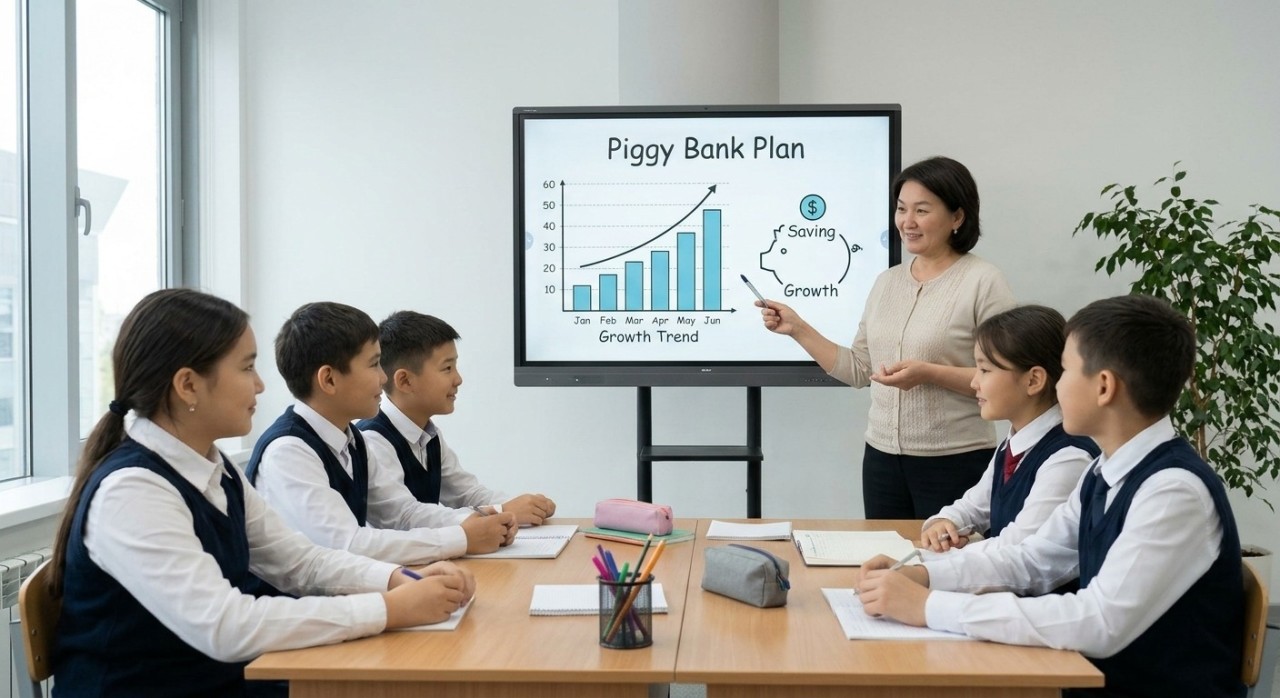
Қарызға тәуелділік пен алаяқтықтың алдын алу үшін азаматтарға қауіп туралы ескерту жеткіліксіз. Адамдарға күнделікті өмірде қолдана алатын нақты білім мен дағдылар қажет.
Мектеп оқушыларына кіріс пен шығысты есептеу, жинақ қалыптастыру, несие шарттарын салыстыру және жеке деректерді қорғау жолдарын үйрету маңызды. Жоғары оқу орындарында бұл білімді күрделендіріп, салық, сақтандыру, инвестиция және қаржылық тәуекелдер туралы түсінікті кеңейтуге болады.
Ересектерге арналған бағдарламалар да өзекті. Әсіресе, қарызы көбейген азаматтарға төлем кестесін қайта қарау, кредиторлармен келіссөз жүргізу, құқықтық көмек алу және жеке бюджетті қалпына келтіру жолдарын түсіндіру қажет.
Бұл тұрғыда «Қарызсыз қоғам» секілді бастамалардың рөлі зор. Бірақ, жоғарыда атап өткеніміздей, қаржылық сауаттылық курстарының тиімділігі азаматтардың қаншасы оқудан өткенімен ғана емес, кейін олардың қарыз жүктемесін басқару қабілетімен де бағалануы керек.
Банктер мен микроқаржы ұйымдары да келісімшарт талаптарын түсінікті тілде жеткізіп, клиенттерге міндеттемелердің толық құнын ашық көрсетуі тиіс. Ал бұқаралық ақпарат құралдары халыққа алаяқтықтың жаңа түрлері туралы дер кезінде хабарлап, күмәнді қаржылық ұсыныстарды талдап отыруы маңызды.
Қаржылық сауаттылықтың тағы бір шарты – жинақ мәдениетін қалыптастыру. Табыстың белгілі бір бөлігін тұрақты түрде жинау күтпеген жағдайларда несиеге жүгіну қажеттілігін азайтады. Әрине, табысы күнделікті қажеттіліктерден артылмайтын отбасылар үшін жинақ жасау қиын. Сондықтан, бұл мәселені халықтың нақты экономикалық мүмкіндіктерін ескере отырып қарастырған жөн.
АҚШАНЫ БАСҚАРУ – БОЛАШАҚТЫ БАСҚАРУ
Несиеге тәуелділік, интернет-алаяқтық және күмәнді табыс ұсыныстары бір-бірінен бөлек көрінгенімен, олардың барлығы адамның қаржылық шешім қабылдауына әсер етеді. Бір жағдайда азамат өз мүмкіндігін дұрыс бағаламауы мүмкін, екінші жағдайда алаяқтың психологиялық қысымына беріледі, үшінші жағдайда нақты пайда мен жарнамалық уәденің арасын ажырата алмайды.
Алайда мұндай мәселелердің барлығын жеке адамның сауатсыздығымен ғана түсіндіру дұрыс емес. Қаржылық қиындықтарға табыс тапшылығы, күтпеген шығындар, қызмет көрсетушілердің жауапкершілігі және қауіпсіздік жүйелерінің әлсіздігі де әсер етеді.
Сондықтан, тиімді шешім үш бағытты қатар қамтуы керек: азаматтардың қаржылық білімін арттыру, қаржы ұйымдарының ашықтығын күшейту және алаяқтыққа қарсы құқықтық әрі технологиялық қорғанысты жетілдіру.
Әрбір азамат несие алар алдында оның қажеттілігін саралап, қайтару мүмкіндігін есептеуі керек. Жеке деректерін қорғап, күмәнді қоңырауларға сенбеуі және оңай табыс уәде ететін ұсыныстарды мұқият тексеруі тиіс. Ал мемлекет пен қаржы институттары осы жауапкершілікті іске асыруға мүмкіндік беретін қауіпсіз орта қалыптастыруы қажет.
Қаржылық сауаттылық – экономикалық терминдерді жатқа білу емес. Ол – өз ақшаңның қадірін түсіну, міндеттемеңнің салдарын бағалау, тәуекелден сақтану және ертеңгі күнге жауапкершілікпен қарау.
Өйткені, қарыздан қорғанудың ең тиімді жолы – қиындық туғаннан кейін амал іздеу емес, сол қиындыққа жеткізетін шешімдерді алдын ала саралау. Ал алаяқтықтан сақтанудың ең сенімді қадамы – кез келген ұсынысқа сену емес, оны тексеру.
Қоғамның қаржылық қауіпсіздігі әр адамның саналы шешімінен басталады. Бірақ, сол қауіпсіздікті қамтамасыз ету – бүкіл қоғамның ортақ міндеті.
Нұрсұлтан МЫҚТЫБАЙ,
Қазақстан Журналистер одағының мүшесі