Іздеу
 Нұрдәулет Кәкіш

Қазақстанда 613 мыңнан астам адамның бірнеше микрокредиті бар. Ал микроқаржы ұйымдарынан қарыз алған азаматтардың 69,8 пайызы банктер алдында да берешек өтеп жүр. Бірнеше кредиттің болуы міндетті түрде қаржылық қиындықты білдірмейді. Алайда табыс жетпеген сайын жаңа қарыз алу адамды тығырыққа тіреуі мүмкін. Бір кредитті екіншісімен жабу неліктен қауіпті, мұндай жағдайдан шығудың қандай жолдары бар және мемлекет борышкерлерді қорғау үшін не істеп жатыр? Elordainfo.kz тілшісі ресми статистиканы зерделеп, заңгер, қаржы сарапшысы, психолог және кредиттік бюро мамандарының пікірін жинады.
17,5 миллион теңге қарыз: бір адамның басынан өткен оқиға
Бастапқыда бәрі отбасылық қажеттіліктен басталған. Баспана жағдайын жақсарту, үй ішінің шығынын өтеу, жақындарына көмектесу үшін алынған кредиттер біртіндеп көбейген. Кейін бұрынғы қарыздардың төлем мерзімі келген сайын жаңасын рәсімдеуге тура келген.
Ақырында азаматтың жалпы берешегі 17,5 миллион теңгеге жеткен.
Бұл оқиғаны ReStartMe заң компаниясының директоры Ғайни Абылқасова баяндады. Оның айтуынша, көмек сұрап келген азамат ұзақ жыл мұғалім болып жұмыс істеген. Бес микроқаржы ұйымы мен бірнеше банк алдында міндеттемесі болған.
Қарызы көбейіп, ай сайынғы төлемдерді өтеу қиындаған. Бір кредиттің мерзімі келгенде екіншісінен ақша алынған. Бірақ жаңа қарыз бұрынғы міндеттемені біржола жоймаған, керісінше, келесі айдағы қаржылық жүктемені арттырған.
Мұндай жағдайда адам бір төлемді жапқанымен, жалпы қарыз көлемін бақылаудан шығарып алуы мүмкін.
Заңгердің айтуынша, азаматтың мәселесін құқықтық жолмен шешу шамамен үш жылға созылған. Оны банкрот деп тануға бағытталған алғашқы екі әрекет нәтиже бермеген. Үшінші талпыныстан кейін ғана оң шешім қабылданған.
Ғайни Абылқасова бұл хабардың азамат үшін үлкен жеңілдік болғанын айтады.
Бұл оқиға қарыздың бір күнде көбеймейтінін көрсетеді. Әдетте қаржылық қиындық алғашқы кредит алынған сәтте емес, оны өтеу үшін жаңа міндеттеме қабылдау әдетке айналған кезде тереңдейді.
Әр он адамның төртеуінен астамында бірнеше микрокредит бар
Бірінші кредиттік бюроның Elordainfo.kz редакциясының сауалына берген жауабы бұл сұрақтың ауқымын түсінуге мүмкіндік береді.
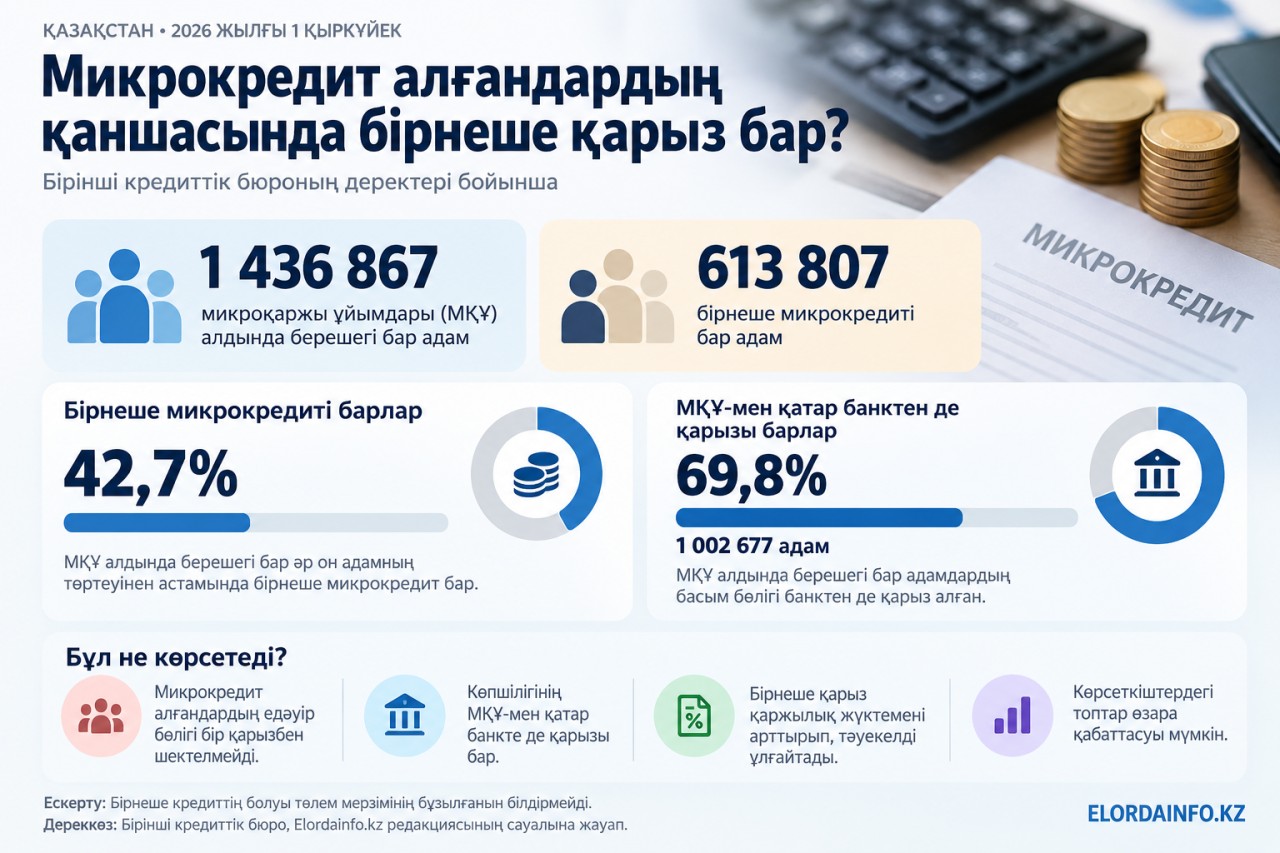
2026 жылғы 1 қыркүйектегі жағдай бойынша Қазақстанда 1 436 867 жеке тұлғаның микроқаржы ұйымдары алдында берешегі болған. Оның ішінде 613 807 азаматтың, яғни 42,7 пайызының бірнеше микрокредиті тіркелген.
Тағы бір назар аударарлық көрсеткіш бар: 1 002 677 адам бір мезгілде микроқаржы ұйымдары мен екінші деңгейдегі банктер алдында қарыз өтеп жүр. Бұл – микроқаржы ұйымдарынан қарыз алғандардың 69,8 пайызы.
Статистикаға жеке кәсіпкерлер мен есептен шығарылған кредиттік міндеттемелер енгізілмеген.
Бұл сандар нені білдіреді?
Біріншіден, бірнеше кредиттік міндеттемені қатар өтеу елде кең таралған. Екіншіден, микрокредит алушылардың едәуір бөлігінде банктік қарыз да бар.
Бірақ осы деректерден қазақстандықтардың 42,7 пайызы қарызды қарызбен жауып жүр деген қорытынды жасауға болмайды.
Бірінші кредиттік бюроның түсіндіруінше, азаматтың кредиттік тарихында қарыздың сомасы, мерзімі, төлемдері және кешіктірілген берешегі көрсетіледі. Ал алынған ақшаның нақты қайда жұмсалғаны тіркелмейді.
Сондықтан жаңа кредиттің бұрынғы қарызды өтеу үшін алынғанын тек кредиттік тарихқа қарап анықтау мүмкін емес.
Сонымен қатар бірнеше кредиттің болуы міндетті түрде төлем қабілетсіздігін білдірмейді. Адамның жағдайын бағалау үшін табысы, міндетті шығындары, қарыз шарттары және төлем тәртібі бірге қарастырылуы керек.
Дегенмен кредиттік тарихта қаржылық қиындықтың алғашқы белгілері байқалуы мүмкін. Олардың қатарында төлем мерзімін өткізіп алу, қысқа уақыт ішінде жаңа кредиттерге жиі өтініш беру, табысқа шаққандағы борыш жүктемесінің өсуі және қысқа мерзімді қарыздарды тұрақты пайдалану бар.
Бюро мамандары мұндай белгілердің әрқайсысы жеке алғанда түпкілікті қорытынды жасауға жеткіліксіз екенін ескертеді.
1,4 триллион теңге: халықтың микрокредиті қанша?
Бірінші кредиттік бюро қарыз алушылардың санын көрсетсе, Қаржы нарығын реттеу және дамыту агенттігінің деректері микрокредит нарығының ақшалай көлемін сипаттайды.
Агенттіктің 2026 жылғы 1 шілдедегі мәліметінше, микроқаржылық қызметті жүзеге асыратын ұйымдардың жиынтық несие портфелі 3,1 триллион теңгені құраған.
Оның 1,4 триллион теңгесі халыққа берілген микрокредиттерге тиесілі. Ал 1,7 триллион теңге бизнес субъектілерінің қарыздарына қатысты.
Бұл статистика тек классикалық микроқаржы ұйымдарын емес, микроқаржылық қызметті жүзеге асыратын ұйымдардың кеңірек тобын қамтиды.
Халыққа берілген микрокредиттер портфеліндегі 90 күннен астам мерзімі өткен берешегі бар қарыздардың үлесі 5,1 пайыз болған. 2025 жылғы 1 шілдеде бұл көрсеткіш 7,4 пайызды құраған.
Яғни бір жыл ішінде мерзімі өткен берешектің портфельдегі үлесі төмендеген.
Дегенмен 5,1 пайыз дегеніміз – қарыз алушылардың үлесі емес, кредит портфеліндегі мерзімі өткен берешегі бар қарыздардың ақшалай үлесі.
Бұл айырмашылық маңызды. Себебі қарыз алушылардың саны, олардың жалпы берешегі және мерзімі өткен қарыздардың үлесі – үш бөлек көрсеткіш.
Агенттік деректерінен бір жағынан нарықтағы мерзімі өткен берешек үлесінің төмендегенін, екінші жағынан азаматтардың мойнында айтарлықтай кредиттік міндеттеме сақталып отырғанын көруге болады.
Осы тұста мәселе туындайды: микрокредит нарығы кеңейген сайын қарыз алушының жауапкершілігі ғана емес, кредитордың тәуекелді дұрыс бағалауы да маңызды бола түседі.
«Айлыққа дейінгі» қарыз қалай тұрақты қажеттілікке айналады?
Микрокредит әрдайым қаржылық қиындықтың белгісі емес.
Мәселен, адамға күтпеген жерден емделуге немесе көлігін жөндетуге ақша қажет болуы мүмкін. Егер оның тұрақты табысы болып, қарызды белгіленген мерзімде өтеуге мүмкіндігі жетсе, шағын кредит уақытша қаржылық құрал қызметін атқара алады.
Бірақ айлық түскенде қарызды қайтаруға қаражат жетпесе ше?
Қазақстан Ұлттық банкінің 2026 жылғы наурызда жарияланған «Қазақстандағы қысқа мерзімді банктік емес кредиттеу: үрдістер мен тәуекелдер» зерттеуінде осы мәселеге назар аударылған.
Зерттеуде 2024 жылы шамамен 155 мың адамның жыл ішінде он айдан астам уақыт «жалақыға дейінгі» қысқа мерзімді микрокредиттерді белсенді пайдаланғаны көрсетілген.
Авторлар бұл топтағы кейбір азаматтардың қарызды қайта қаржыландыру тәжірибесіне жүгінуі мүмкін екенін атап өтеді.
Сонымен бірге зерттеуде мұндай кредиттерді жыл бойы тұрақты пайдаланатын азаматтар санының 2022 жылмен салыстырғанда азайғаны көрсетілген.
Демек барлық микрокредит алушы бірдей тұрақты қарыз шеңберінде жүр деуге негіз жоқ. Негізгі тәуекел қысқа мерзімді қарызды күнделікті шығынды өтеудің тұрақты көзіне айналдырған адамдарда шоғырлануы мүмкін.
Қарапайым тілмен айтқанда, айлыққа дейін жетпеген бес күннің шығынын жабуға алынған ақша келесі айда да жетіспейтін болса, мәселе бір реттік қажеттіліктен тұрақты қаржылық тапшылыққа ауысады.
«Табысыңның тең жартысы кредитке кетсе, қыл үстінде жүрсің»
Қаржы сарапшысы, «Қаржылық сауат» Telegram-арнасының авторы Нұрболат Туысбайұлы микрокредиттің өзін жаман немесе жақсы қаржы құралы деп бағалаудан гөрі, оны қалай пайдаланатынымызға назар аудару қажет дейді.
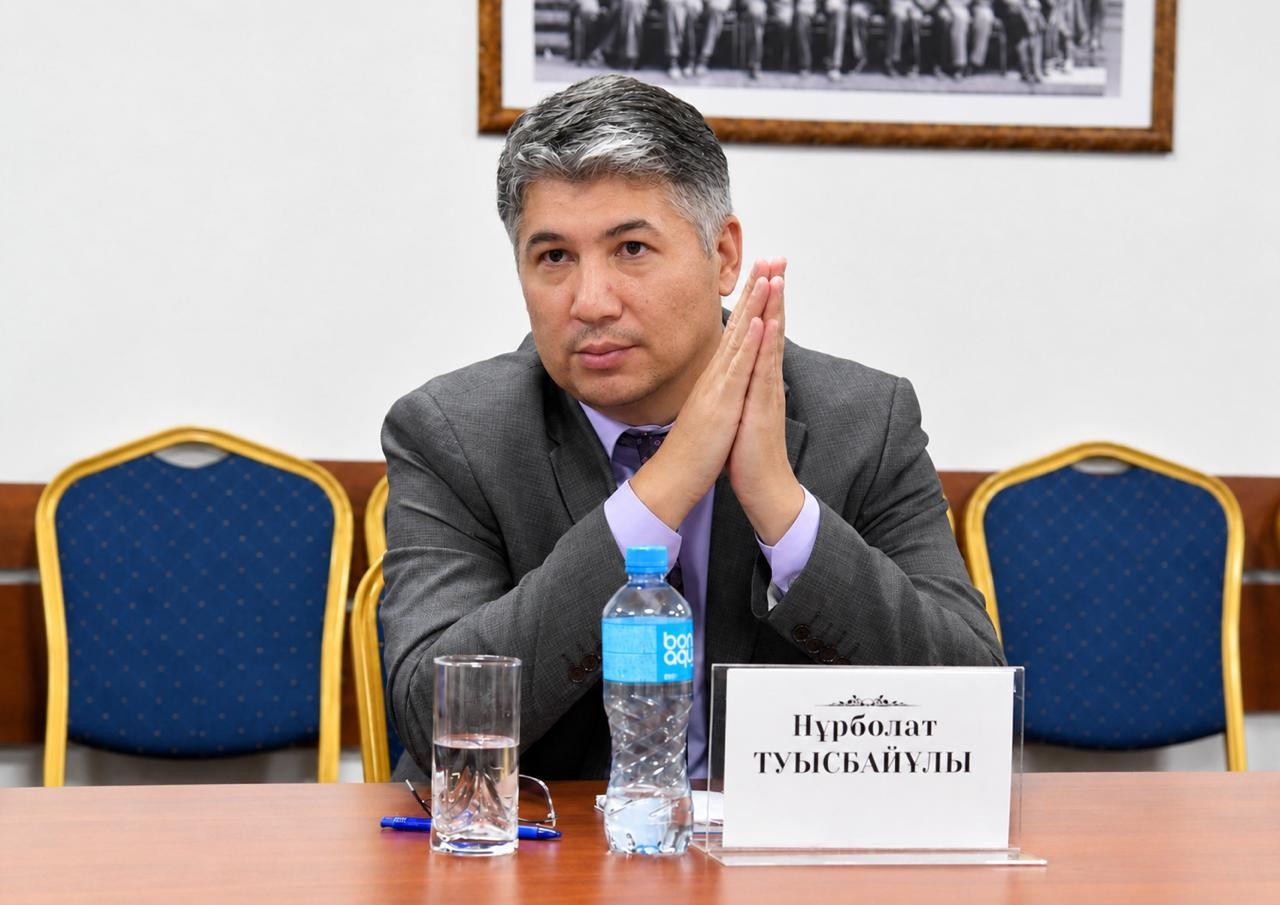
«Жай кредит болсын, микрокредит болсын, қай-қайсысы да – құрал. Ол тек бізде ғана бар дүние емес, оны әлем қолданады. Тек ұтымды қолдана білу керек. Ұтымды дегенім – салдарын түсіну, пайызы мен қаржы ұйымының шарттарын біліп барып алу. Есебіңді білу. Әліңді білу», – дейді сарапшы Elordainfo.kz тілшісіне.
Оның пікірінше, тұрақты табысы жоқ адамның микрокредитке жүгінуі қауіпті. Өйткені қарызды қайтарудың нақты көзі болмаса, келесі төлем мерзімі келгенде тағы ақша іздеуге тура келуі мүмкін.
Сарапшы азаматтарға кредит алар алдында ай сайынғы табысы мен барлық міндетті шығынын есептеуге кеңес береді.
«Табысыңның тең жартысы кредит/бөліп төлеулерге кететін болса, онда қыл үстінде жүрсің деген сөз. Негізі қаржыгерлер 30%-дан аспау керек дейді», – деді Нұрболат Туысбайұлы.
Бұл жердегі 30 пайыз – сарапшының қаржылық сақтыққа қатысты ұсынысы. Оны барлық қарыз алушыға қолданылатын заңдық шекпен шатастыруға болмайды.
Мәселен, айына 300 мың теңге табатын адамның 150 мың теңгесі кредит төлемдеріне кетсе, қалған қаражатқа отбасының күнделікті қажеттіліктерін өтеуі керек. Оның ішінде азық-түлік, коммуналдық қызмет, жолақы, балалардың шығыны және күтпеген қажеттіліктер бар.
Ал бір айда қосымша шығын пайда болса, адам тағы қарыз іздеуі мүмкін.
Нұрболат Туысбайұлы қарыз алудың тағы бір себебі ретінде эмоциямен сауда жасауды атайды. Қазір тауарды бірден алып, ақысын кейін төлеу мүмкіндігі кең таралған. Бірақ әрбір бөліп төлеу міндеттемесі адамның болашақ табысының белгілі бір бөлігін алдын ала жұмсау деген сөз.
Сондықтан сарапшы кіріс пен шығысты ай сайын есептеп отыруды әдетке айналдыруға шақырады.
Оның Elordainfo.kz тілшісіне берген сұхбатында кредиттің қауіпті деңгейі, қарызды мерзімінен бұрын өтеу және бірнеше кредиттің қайсысын бірінші жабу тиімді екені кеңінен түсіндірілген.
Бір қарызды екіншісімен жабудың қаупі неде?
Мақаланың басындағы мұғалімнің оқиғасына қайта оралайық.
Оның қаржылық жағдайын күрделендірген әрекеттердің бірі – бұрынғы қарызды өтеу үшін жаңасын рәсімдеу.
Мұндай шешімнің қауіптілігі неде?
Егер адам ай сайынғы 50 мың теңге төлемін өтеуге қиналса, сол соманы басқа микроқаржы ұйымынан қарызға алуы мүмкін. Осылайша, мерзімі келген төлем жабылады.
Бірақ жаңа қарызды да қайтару керек. Оның сыйақысы, мерзімі және өзге шарттары бар. Егер адамның табысы өзгермесе, келесі айдағы қаржылық тапшылық сақталуы ықтимал.
Нұрболат Туысбайұлы мұны былай түсіндіреді:
«Сен ескі қарызды жаңа қарыз алып жабарсың, ол саған дәл қазір мәселеңді шешкендей жеңілдік берген болуы мүмкін, бірақ сен бүгін құтыла алмай жатқан пайызыңның үстіне тағы пайыз жамап жатсың. Яғни жаңа қарызбен мәселе шешілмейді, керісінше, созыла түседі».
Дегенмен қарызды қайта қаржыландырудың бәрі бірдей тиімсіз емес. Егер жаңа шарттың жалпы құны төмендеп, төлем кестесі адамның нақты мүмкіндігіне сәйкес келсе, белгілі бір жағдайда қаржылық жүктеме азаюы мүмкін.
Ал табыс жетпегендіктен жоғары пайызбен жаңа қарыз алу – басқа жағдай. Мұндай әрекет мәселені шешудің орнына оны кейінге қалдыруы ықтимал.
Қарыздың психологиялық тұзағы
Адам мұның қауіпті екенін біле тұра неге қайтадан кредит алады?
Бұл сұраққа когнитивті-мінез-құлық терапиясы бағытында жұмыс істейтін психолог Жанар Искакова жауап берді.
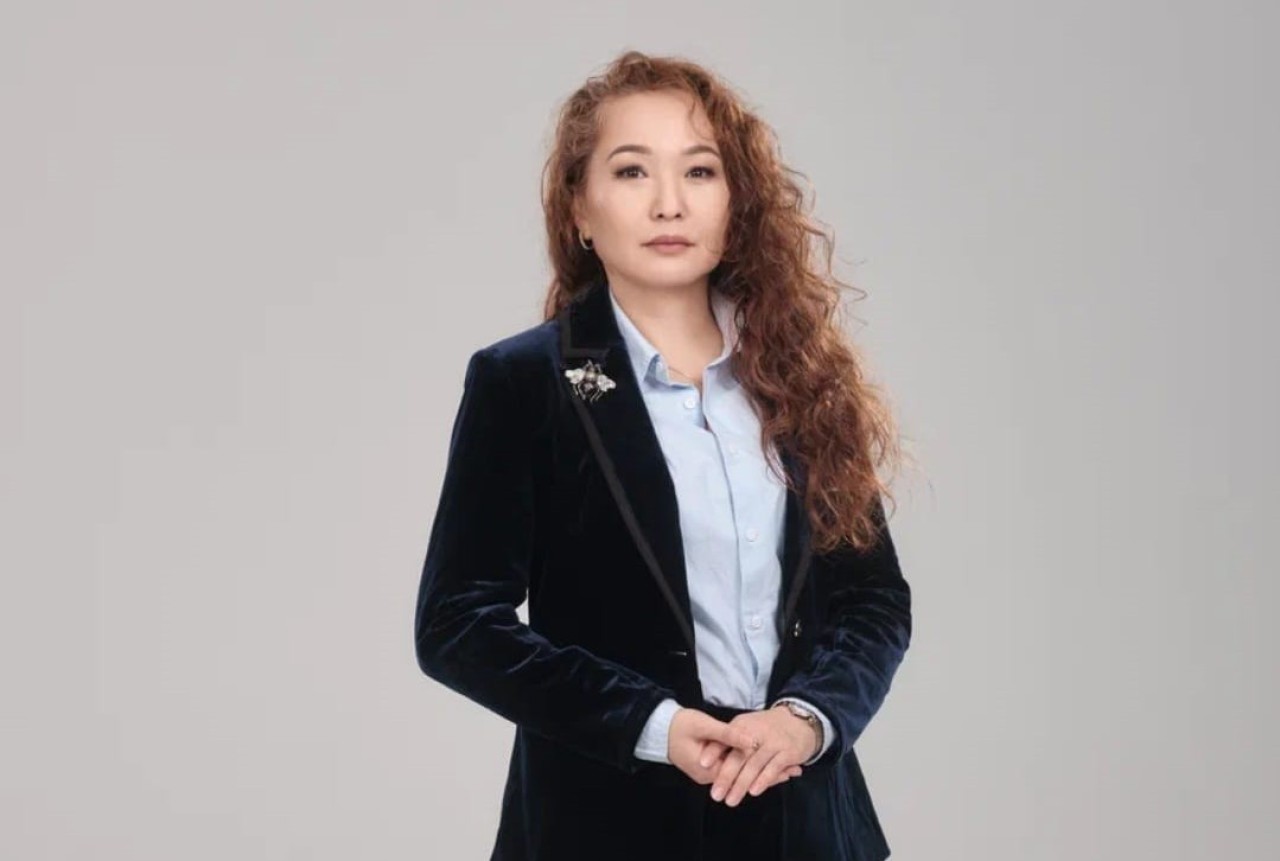
Оның түсіндіруінше, ұзаққа созылған қаржылық қиындық адамның психологиялық жағдайына әсер етеді. Қарызын уақытында қайтара алмаған адам қорқыныш, ұят, кінә немесе дәрменсіздік сезімін бастан кешіруі мүмкін.
Кредитордың кезекті қоңырауы, төлем мерзімінің жақындауы, берешектің көбеюі – мұның бәрі мазасыздықты күшейтеді.
Осындай жағдайда адам мәселенің ұзақ мерзімді салдарын есептеуден гөрі, дәл қазіргі жағымсыз сезімнен құтылуға ұмтылады.
Жаңа кредит рәсімдегенде бұрынғы төлем жабылады. Қоңыраулар уақытша тоқтайды. Адам өзін бір сәтке жеңіл сезінеді.
Бірақ келесі айда жаңа міндеттеменің төлем мерзімі келеді. Мазасыздық қайта басталады.
Психологтың түсіндіруінше, осылайша қарыз алу уақытша психологиялық жеңілдік беретін әрекетке айналуы мүмкін.
Мұндай кезде кейбір адамдар кредитормен сөйлесуден қашады. Телефонға жауап бермейді, хабарламаларды ашпайды немесе қаржылық жағдайын тексеруді кейінге қалдырады.
Бірақ мәселені көрмеуге тырысу оның шешілгенін білдірмейді.
Жанар Искакова қаржылық қысым кезінде асығыс шешім қабылдамай, нақты жағдайды бағалауға және қажет болса маман көмегіне жүгінуге кеңес береді.
Психологтың Elordainfo.kz тілшісіне берген сұхбатында қорқыныш, ұят сезімі, кредиторлардың қоңырауынан қашу және қарыз алу әдетінің психологиялық себептері кеңінен талданған.
Заңгер: «Бірінші кредитті жабу үшін екіншісі алынады»
Ғайни Абылқасова да қарыздың көбеюіне адамның табысы мен шығысының сәйкес келмеуі әсер ететінін айтады.
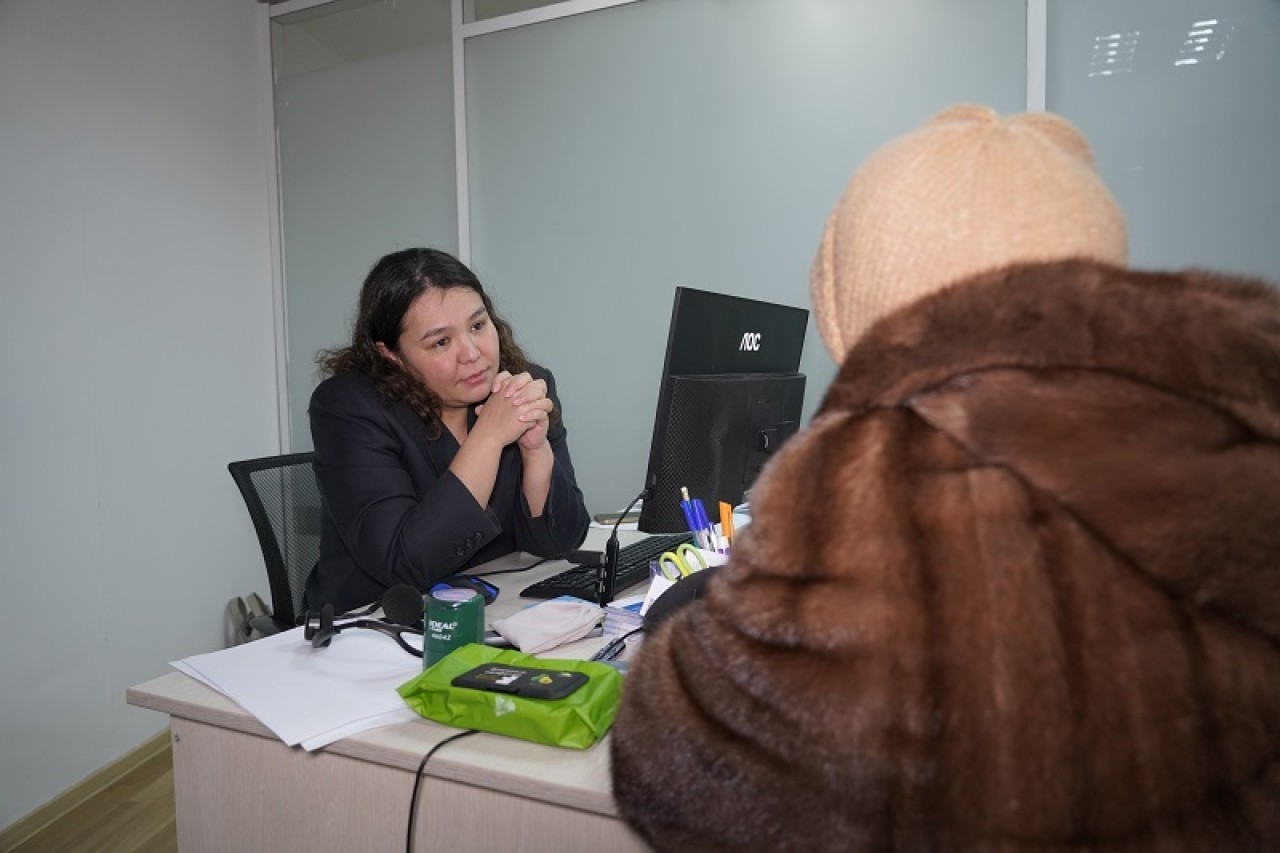
Заңгердің тәжірибесінде кейбір азамат кредиторлардың талабынан қорқып, бұрынғы төлемін жабу үшін жаңа қарыз алады. Біртіндеп олардың ай сайынғы міндеттемелері табысынан асып түседі.
«Бірінші кредитті жабу үшін екіншісі, екіншісін жабу үшін үшіншісі алынады. Қарыз сомасы көбейген кезде, адамдарда одан шығу жолы қалмайды. Бұл – ең үлкен қорқыныштың бірі», – деді заңгер Elordainfo.kz тілшісіне.
Қаржылық қиындыққа тап болған азаматтардың тағы бір мәселесі – өз құқықтарын толық білмеуі.
Кейбір борышкерлер коллекторлардың қоңырауынан қорқып, жағдайды реттеудің заңды жолдарын қарастырмайды. Ал кейбірі банкке немесе микроқаржы ұйымына ресми өтініш беруге болатынын білмейді.
Заңгердің пікірінше, қарыз мәселесін шешу үшін эмоцияға берілмей, кредиторлармен құқықтық тәртіпте әрекет ету маңызды.
Бұған дейін Elordainfo.kz тілшісіне берген сұхбатында Ғайни Абылқасова коллекторлармен қарым-қатынас, құқық бұзушылық белгілерін тіркеу және қарызды реттеу мәселелеріне тоқталған еді.
Алайда заңгердің кеңесі әрбір азаматтың жағдайын жеке қарау қажеттігін жоққа шығармайды. Әсіресе, банкроттық, атқарушылық іс жүргізу және мүлікке қатысты мәселелерде қолданыстағы заң талаптарын нақты тексеру қажет.
Мемлекет қарыз жүктемесін азайту үшін не істеп жатыр?
Қарыз алушының жауапкершілігі маңызды. Бірақ кредит беру шарттарын реттеу, қаржы ұйымдарының заң талаптарын сақтауын қадағалау және борышкерлердің құқықтарын қорғау да назардан тыс қалмауы керек.
Қаржы нарығын реттеу және дамыту агенттігінің мәліметінше, 2026 жылғы 1 маусымда Қазақстанда 211 микроқаржы ұйымы және 205 коллекторлық агенттік жұмыс істеген.
Соңғы жылдары агенттік микроқаржы ұйымдарына қойылатын талаптарды күшейткен.
Атап айтқанда, «жалақыға дейінгі» қысқа мерзімді микрокредиттерге қатысты бұрынғы ерекше реттеу тәртібі өзгертіліп, сыйақы мөлшерлемелеріне шектеулер енгізілген. Сондай-ақ мерзімі өткен берешегі бар азаматтарға жаңа микрокредит беруге қатысты шектеулер кезең-кезеңімен күшейтілген.
Агенттіктің ресми ақпаратына сәйкес, 2023 жылдан бері салада 824 тексеру жүргізіліп, 310 қадағалап ден қою шарасы қолданылған. Жалпы сомасы 693,4 миллион теңгеге 2 010 әкімшілік айыппұл салынған.
Жүйелі заң бұзушылықтар үшін 99 микроқаржы ұйымының лицензиясы қайтарып алынған, 29 ұйымның лицензиясының қолданылуы тоқтатыла тұрған және 47 коллекторлық агенттік тізілімнен шығарылған.
Қадағалау барысында борыш жүктемесінің коэффициентін дұрыс есептемеу, сыйақы мөлшерлемесіне қойылған шектеулерді бұзу, заңда тыйым салынған жағдайда микрокредит беру және борышкерлермен өзара әрекеттесу тәртібін сақтамау сияқты бұзушылықтар анықталған.
Агенттік қарызды реттеу нәтижелері туралы да мәлімет жариялады.
2025 жылы микроқаржы ұйымдары мен коллекторлық агенттіктер 722 мың қарыз алушының берешегін қайта құрылымдаған. Ал 33,9 мың азаматтың негізгі қарызы, сыйақысы, айыппұлы немесе өсімпұлы толық не ішінара есептен шығарылған.
Бұл – елеулі көрсеткіш. Дегенмен қайта құрылымдау қарыздың түгел кешірілгенін білдірмейді. Көп жағдайда азаматқа жаңа төлем кестесі ұсынылады, ал оны орындау міндеті сақталады.
Бірнеше кредитті бір өтінішпен реттеуге бола ма?
2026 жылғы 1 шілдеден бастап Қазақстанда Finkelisim.kz бірыңғай цифрлық платформасы жұмыс істей бастады.
Оны Қаржы нарығын реттеу және дамыту агенттігі Бірінші кредиттік бюромен бірлесіп әзірлеген.
Платформа бірнеше банк, микроқаржы ұйымы немесе коллекторлық агенттік алдында мерзімі өткен кепілсіз тұтынушылық кредиттері бар азаматтарға арналған.
Оның ерекшелігі – әр кредиторға жеке-жеке жүгінудің орнына, барлық тиісті кредитор қарайтын бір өтініш беруге мүмкіндік жасалған.
Бірақ бұл қызмет барлық борышкерге бірдей қолжетімді емес.
Агенттіктің жариялаған талаптарына сәйкес, өтініш берушінің кемінде екі кредитор алдында 90 күн немесе одан көп мерзімі өткен берешегі болуы керек. Жалпы қарыз сомасы 2026 жылғы өлшем бойынша 648 750 теңгеден 6 920 000 теңгеге дейінгі аралықта болуы тиіс.
Сондай-ақ берешекке қатысты сот актілері, нотариустың атқарушылық жазбалары немесе мәжбүрлеп өндіріп алудың өзге шаралары болмауы қажет.
Платформа ипотекалық, автокредиттік және кәсіпкерлік қызметке байланысты қарыздарды ұжымдық реттеу үшін қолданылмайды.
Рәсім нәтижесінде азаматқа бес жылға дейінгі бірыңғай төлем кестесі ұсынылуы мүмкін. Әлеуметтік осал топтарға жататын азаматтар мен атаулы әлеуметтік көмек алушылар үшін бұл мерзім жеті жылға дейін ұзартылуы ықтимал.
Алайда бұл автоматты түрде қарыз кешіріледі немесе өтініш міндетті түрде мақұлданады деген сөз емес.
Платформа туралы толық талаптар Қаржы нарығын реттеу және дамыту агенттігінің ресми түсіндірмесінде жарияланған.
Қарызын төлей алмай жүрген адам неден бастауы керек?
«Қарызсыз қоғам» жобасының жетекшісі Олжас Ордабаевтың айтуынша, жобаға жүгінетін азаматтардың негізгі мәселелері – кредит бойынша мерзімі өткен берешек, шамадан тыс қарыз жүктемесі, банк шоттарына қойылған шектеулер және ай сайынғы төлемдерді өтей алмау.
Кейбір азамат бірнеше банктен немесе микроқаржы ұйымынан қарыз алып, кейін оларды қатар өтеуде қиындыққа тап болады.
Мұндай жағдайда жоба мамандары азаматтың барлық қаржылық міндеттемесін анықтауға, табысы мен шығынын салыстыруға және қарызды реттеудің ықтимал жолдарын қарастыруға көмектеседі.
Олжас Ордабаевтың түсіндіруінше, ең жиі кездесетін қателіктердің бірі – кредит алар алдында толық есеп жүргізбеу. Адам ай сайынғы төлем мөлшерін ғана есептеп, күнделікті тұрмысқа, балаларға, коммуналдық қызметтерге және өзге кредиттерге жұмсалатын қаражатты ескермейді.
Тағы бір қателік – қаржылық қиындық туындаған кезде кредитормен байланысқа шықпай, мәселені кейінге қалдыру.
Қаржы нарығын реттеу және дамыту агенттігі де мұндай жағдайда банкке немесе микроқаржы ұйымына қарызды қайта құрылымдау туралы өтінішпен дереу жүгінуге кеңес береді.
Қолданыстағы тәртіпке сәйкес, кредитор өтінішті алған күннен бастап күнтізбелік 15 күн ішінде қарап, жауап беруге міндетті. Қарыз алушының қаржылық жағдайына қарай төлемді кейінге қалдыру, ай сайынғы төлемді азайту немесе өтеу кестесін өзгерту нұсқалары қарастырылуы мүмкін.
Бірақ өтініштің қаралуы оның міндетті түрде мақұлданатынын білдірмейді.
Кредитордың шешімімен келіспеген жағдайда азамат банк немесе микроқаржы омбудсманына жүгіне алады.
«Қарызсыз қоғам» жобасының мамандары азаматтарға қаржылық жағдайын бағалау, қайта құрылымдау туралы өтініш дайындау, банк шоттарына қойылған шектеулердің құқықтық негізін анықтау, банкроттық және төлем қабілеттілігін қалпына келтіру рәсімдері бойынша тегін кеңес береді.
Жобаның байланыс нөмірі – 8 700 855 85 85. Осы нөмір арқылы WhatsApp-қа да жазуға болады.
Олжас Ордабаевпен толық сұхбатты Elordainfo.kz-те жарияланған материалдан оқуға болады.
Қарыздан шығудың үш маңызды қадамы
Сарапшылардың пікірлері мен ресми ұсынымдарды жинақтасақ, қаржылық қиындыққа тап болған азаматқа ең алдымен үш әрекет маңызды.
Біріншісі – нақты есеп. Барлық кредитті, қалған берешекті, ай сайынғы төлемді, сыйақы мөлшерлемесін және мерзімі өткен міндеттемелерді бір жерге жинау қажет. Бұдан кейін отбасының нақты табысы мен міндетті шығындарын салыстырған жөн.
Екіншісі – кредитормен келіссөз. Төлемді өтеу мүмкіндігі азайған жағдайда мәселені жасырмай, банкке немесе микроқаржы ұйымына ресми өтініш беру керек. Жұмыстан айырылу, табыстың төмендеуі немесе өзге қаржылық қиындықтар құжатпен расталса, оларды қоса ұсынған дұрыс.
Үшіншісі – құқықтық мүмкіндіктерді бағалау. Бірнеше кредиті бар азамат қайта құрылымдау, омбудсманға жүгіну, ұжымдық реттеу платформасы, төлем қабілеттілігін қалпына келтіру немесе банкроттық рәсімдерінің қайсысы өз жағдайына сәйкес келетінін анықтауы қажет.
Бұл жерде банкроттықты барлық борышкер үшін жалғыз шешім деп қарастыру дұрыс емес. Оның заңда белгіленген талаптары мен салдары бар.
Сондай-ақ азаматтар қарыздан құтылуға уәде беретін күмәнді делдалдардан сақ болғаны жөн. Әсіресе, басқа адамның өтінішімен өз атына кредит рәсімдеу, SMS-кодтар мен банк деректерін беру немесе белгісіз сілтемелерге өту қосымша қаржылық тәуекел тудырады.
Несие алаяқтарынан қорғану жолдары туралы Elordainfo.kz тілшісінің бұған дейінгі арнайы материалында толығырақ жазылған.
Қарыздан құтылу – жаңа кредит табу емес
17,5 миллион теңге қарызға батқан мұғалімнің оқиғасы қаржылық қиындықтың адам өміріне қаншалықты әсер ететінін көрсетеді.
Бірақ бұл оқиғадан барлық борышкерге банкроттық қажет деген қорытынды шықпайды. Бір адамның қарызын қайта құрылымдау жеткілікті болуы мүмкін. Екіншісіне табысы мен шығынын қайта жоспарлау қажет. Үшіншісінің жағдайында заңда көзделген өзге рәсімдерді қарастыруға тура келеді.
Бірінші кредиттік бюро деректері бірнеше кредитті қатар өтеудің кең таралғанын көрсетсе, Ұлттық банктің зерттеуі қысқа мерзімді қарызды тұрақты пайдаланудың тәуекеліне назар аударады. Қаржы сарапшысы қарыздың экономикалық салдарын түсіндірсе, психолог мұндай шешімдердің артындағы қорқыныш пен уақытша жеңілдікке ұмтылу механизмін ашады.
Ал заңгерлер мен «Қарызсыз қоғам» мамандары мәселені шешудің құқықтық жолдары бар екенін еске салады.
Мұндағы ортақ ой қарапайым: қаржылық қиындықты мойындау – одан шығудың алғашқы қадамы. Кредитордан қашу немесе ескі қарызды жабу үшін жаңасын алу мәселені өздігінен шешпейді.
Қарыз шеңберінен шығу жаңа кредит табудан емес, нақты есеп жүргізіп, қолданыстағы міндеттемелерді реттеуден басталады.