Іздеу
 Нұрдәулет Кәкіш

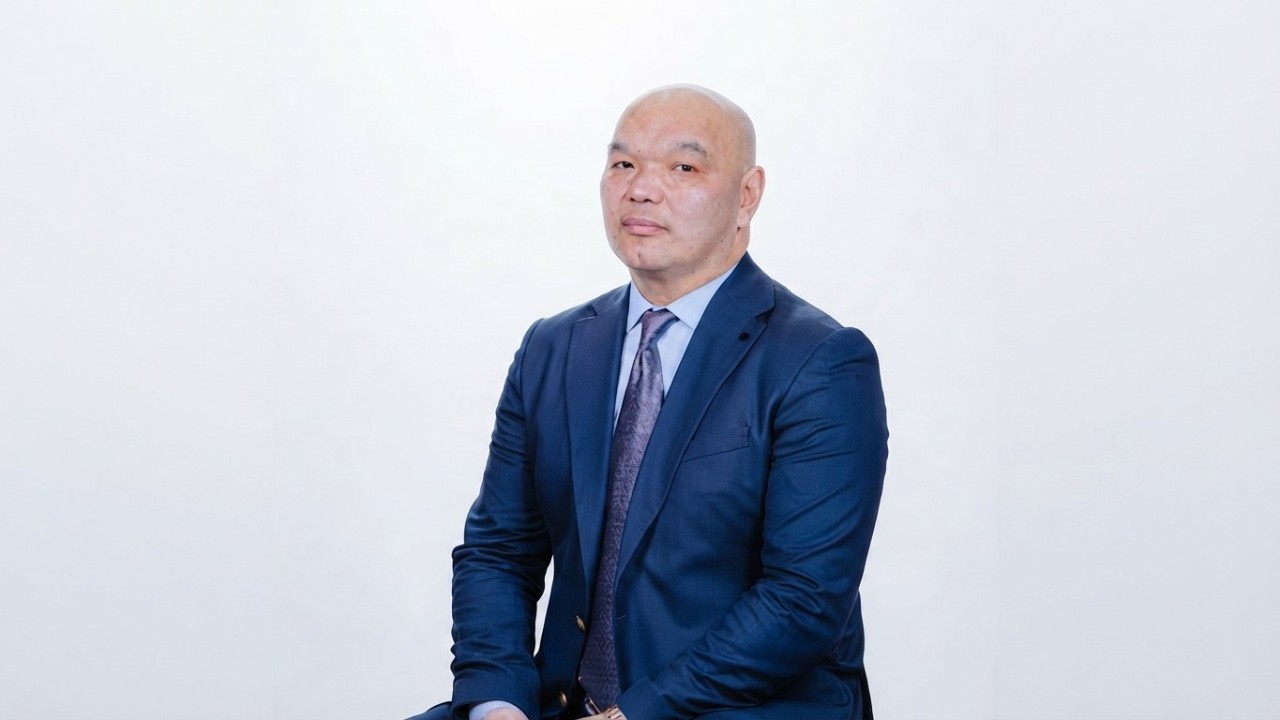
Бір кредитті жабу үшін екіншісін алу, ай сайынғы төлемдерді кешіктіру, банк шоттарының бұғатталуы – қаржылық қиындыққа тап болған азаматтар жиі кездесетін мәселелердің бірі. Мұндай жағдайда қарызды қалай реттеуге болады? Банкпен немесе микрокредиттік ұйыммен келісімге келудің қандай жолдары бар? Қарызын төлей алмай жүрген адам ең алдымен не істеуі керек? Осы және өзге де сұрақтарға «Қарызсыз қоғам» жобасының жетекшісі Олжас Ордабаев Elordainfo.kz тілшісіне жауап берді.
– Олжас Темірбекұлы, «Қарызсыз қоғам» жобасына жүгінетін азаматтар көбіне қандай мәселелермен келеді?
– Ең жиі кездесетін мәселелер – кредит бойынша мерзімі өткен берешек, шамадан тыс қарыз жүктемесі, банк шоттарына қойылған шектеулер және ай сайынғы төлемдерді өтей алмау.
Кейбір азаматтар бірнеше банктен немесе микроқаржы ұйымынан кредит алып, кейін олардың төлемін қатар өтеуде қиындыққа тап болады. Сондай-ақ қарызды қайта құрылымдау, төлем қабілеттілігін қалпына келтіру және банкроттық рәсімдері бойынша кеңес сұрайтындар бар.
Біздің жобаның деректеріне сәйкес, Қазақстанда кредиттік берешегін 90 күннен астам уақыт өтемеген азаматтар саны шамамен 1,37 миллионға жеткен. Олардың жалпы берешегі 2,5 триллион теңгені құрайды.
Бұл көрсеткіштер қарыз мәселесінің ауқымды екенін аңғартады.
– Азаматтардың қарызға батуына көбіне не себеп болады? Қандай қателіктер жиі кездеседі?
– Себептері әртүрлі. Бір адамның табысы күнделікті шығындарына жетпейді, екіншісі бірнеше кредит алып, қаржылық мүмкіндігін дұрыс есептемейді. Кейбірі эмоцияның әсерімен сауда жасайды немесе туыстарына көмектесу үшін қарызға кіреді.
Бұған жұмысынан айырылу, табыстың төмендеуі, денсаулыққа байланысты күтпеген шығындар, отбасылық қиындықтар да әсер етеді.
Жиі кездесетін қателіктің бірі – кредит алар алдында толық есеп жүргізбеу. Адам ай сайынғы төлемді ғана есептеп, азық-түлікке, коммуналдық қызметтерге, балалардың қажеттілігіне және басқа міндеттемелерге кететін шығынды ескермейді.
Тағы бір қателік – кредит шартын мұқият оқымау. Жылдық тиімді сыйақы мөлшерлемесіне, жалпы артық төлемге, айыппұлдарға және төлем мерзіміне назар аудару қажет.
Сондай-ақ қарызын кешіктірген азаматтардың кейбірі банкпен байланысқа шығудан қашады. Мәселені кейінге қалдырады. Ал уақыт өткен сайын берешекті реттеу қиындай түсуі мүмкін.
– Бір кредитті жабу үшін екінші несие немесе микрокредит алу қаншалықты қауіпті?
– Мұндай жағдайлар кездеседі. Адам бастапқыда жаңа кредитті уақытша шешім ретінде қарастырады. Бір қарызын жабады, бірақ оның орнына жаңа міндеттеме пайда болады.
Егер адамның табысы бұрынғы берешегін өтеуге жетпесе, жаңа кредит алу жалпы қарыз көлемін ұлғайтып, жағдайын одан әрі қиындатуы мүмкін.
Сондықтан жаңа қарыз алмас бұрын барлық кредиттік міндеттемені, ай сайынғы табыс пен шығынды есептеу керек. Ең алдымен қолданыстағы кредитті қайта құрылымдау мүмкіндігін қарастырған жөн.
Қаржылық қиындықты тағы бір қарызбен жабуға тырысу мәселені түбегейлі шешпейді.
– Бірнеше кредитін төлей алмай жүрген азаматтарға жоба қандай нақты көмек көрсетеді?
– Ең алдымен азаматтың қаржылық жағдайын талдаймыз. Оның қанша кредиті барын, жалпы берешегін, ай сайынғы төлемдерін, табысы мен міндетті шығындарын анықтауға көмектесеміз.
Осы мәліметтердің негізінде қарызды реттеудің ықтимал жолдарын қарастырамыз.
Соның бірі – кредитті қайта құрылымдау. Азаматқа банкке немесе микроқаржы ұйымына өтініш беру тәртібін түсіндіріп, қажетті құжаттарды дайындауға көмектесеміз.
Қайта құрылымдау аясында ай сайынғы төлемді азайту, кредит мерзімін ұзарту немесе төлем кестесін өзгерту сияқты нұсқалар қарастырылуы мүмкін. Бірақ түпкілікті шешімді кредитор қабылдайды. Жоба өтініштің міндетті түрде мақұлдануына кепілдік бермейді.
Сондай-ақ мерзімі өткен берешек бойынша азаматтардың құқықтары мен міндеттерін түсіндіреміз. Банкпен, микроқаржы ұйымымен немесе коллекторлық агенттікпен қалай әрекеттесу керектігі жөнінде кеңес береміз.
Егер банк шоттарына шектеу қойылса, оның себебін анықтау, атқарушылық іс жүргізу құжаттарын тексеру және заңды негіз болған жағдайда шектеуді даулаудың жолдарын түсіндіреміз.
Бұдан бөлек, соттан тыс және сот арқылы банкроттық, төлем қабілеттілігін қалпына келтіру рәсімдері жөнінде ақпарат береміз.
Әр азаматтың жағдайы әртүрлі. Сондықтан бәріне бірдей шешім ұсынуға болмайды.
– Қарыз жүктемесін азайтуда қандай тәсілдер тиімді? Жоба жұмысының нәтижесі туралы не айта аласыз?
– Ең тиімді қадам – адамның нақты қаржылық жағдайын анықтау. Барлық берешекті есептеп, табысы мен міндетті шығындарын салыстыру қажет.
Содан кейін кредиторға қайта құрылымдау туралы өтініш беру, төлем шарттарын өзгерту немесе заңда көзделген басқа рәсімдерді қолдану мүмкіндігі қарастырылады.
Бірақ бір маңызды мәселе бар. Кейде банк азаматтың өтінішін қарап, жаңа төлем кестесін ұсынады. Алайда қарыз алушы сол кестені де сақтай алмайды. Нәтижесінде берешек қайта жиналады.
Сондықтан қайта құрылымдауға қол жеткізу ғана емес, жаңа төлем кестесін орындауға нақты мүмкіндік болуы маңызды.
Жобаның байланыс орталығында үш жарым жыл ішінде 682 207 қоңырау тіркелген. Оның 439 232-сі – кіріс, 242 975-і – шығыс қоңыраулар.
Дегенмен қоңыраулар саны көмек алған азаматтардың немесе толық шешілген мәселелердің санын білдірмейді. Бұл көрсеткіштерді бөлек қарастыру қажет.
– Қарызын төлей алмай жүрген адамға ең алдымен қандай үш қадам жасауға кеңес бересіз?
– Біріншіден, өзінің қаржылық жағдайын толық бағалауы керек. Барлық кредит пен микрокредитті, берешек сомасын, мерзімі өткен төлемдерді, ай сайынғы табысы мен міндетті шығындарын бір жерге жинап, есептеген дұрыс.
Екіншіден, кредитордан қашпау қажет. Банкке немесе микроқаржы ұйымына хабарласып, қарызды қайта құрылымдау туралы өтініш беру мүмкіндігін қарастыру керек. Егер қаржылық жағдайының нашарлауына нақты себеп болса, оны растайтын құжаттарды қоса ұсынған жөн.
Үшіншіден, кәсіби кеңес алған дұрыс. Азамат өзінің жағдайына сәйкес келетін заңды шешімдерді қарастыруы керек. Қажет болса, «Қарызсыз қоғам» жобасының мамандарына жүгіне алады.
Ең бастысы – ескі қарызды жабу үшін асығыс жаңа кредит алмау. Сондай-ақ қарыздан тез құтқаруға уәде беретін күмәнді делдалдарға сеніп, ақша төлемеу қажет.
«Қарызсыз қоғам» жобасының қызметтері азаматтарға тегін көрсетіледі. Кеңес алу үшін 8 700 855 85 85 нөміріне хабарласуға немесе WhatsApp арқылы жазуға болады. Байланыс орталығы сағат 09:00-ден 18:00-ге дейін жұмыс істейді.
Қаржылық қиындыққа тап болу – тығырықтан шығатын жол жоқ деген сөз емес. Ең маңыздысы – мәселені жасырмай, уақытында әрекет ету және оны заңды жолмен шешуге ұмтылу.
– Сұхбатыңызға рақмет!